

Deutsche Bank: Ihr Geld ist bei uns sicher. Besonders vor Ihnen selbst.
Eine deutsche Bankgeschichte über eine schwer erkrankte Kundin, zwei Bevollmächtigte, eine notarielle Vollmacht – und trotzdem kein Kontozugang. Aus einer einfachen Vollmacht macht die Deutsche Bank eine wochenlange Expedition durch Notariat, Hotline und Filiale. Eine Glosse über Bankvollmachten, BestSign, Briefpost, verwaltete Fehler und die erstaunliche Fähigkeit eines Geldinstituts, aus Online-Banking eine Form des betreuten Wohnens zu machen.
Es gibt Unternehmen, deren Geschäftsmodell erschließt sich unmittelbar. Der Bäcker verkauft Brot. Der Bestatter bestattet. Die Bahn verkauft Fahrkarten und gelegentlich sogar die dazugehörige Zugfahrt. Bei der Deutschen Bank ist die Sache komplizierter. Sie verwaltet Geld, jedenfalls theoretisch. Praktisch scheint sie mitunter vor allem den Zugang dazu zu verwalten, und zwar mit einer Hingabe, gegen die die Bewachung der britischen Kronjuwelen beinahe fahrlässig wirkt.
Die folgende Geschichte ist wahr. Namen und persönliche Einzelheiten der Betroffenen spielen keine Rolle und bleiben daher unerwähnt. Die Deutsche Bank hingegen nicht. Das wäre auch ungerecht. Schließlich hat sie sich erhebliche Mühe gegeben, in dieser Geschichte eine tragende Rolle zu spielen.
Am Anfang steht eine schwer erkrankte alte Dame. Nach einem Unfall ist sie vollständig gelähmt und nicht mehr in der Lage, ihre Bankgeschäfte selbst zu erledigen. Für genau solche Situationen hat der Rechtsverkehr vor langer Zeit ein nicht nur unter Juristen erstaunlich praktisches Instrument erfunden: die Vollmacht. Das Prinzip ist einfach: A sagt zu B, du darfst für mich in meinem Namen handeln.
Banken kennen dieses Instrument. Vermutlich gibt es darüber sogar Schulungsunterlagen.
Im vorliegenden Fall existieren gleich zwei Bevollmächtigte, denn die betagte Dame hat sogar vorgesorgt: Ein naher Angehöriger ist nachweislich seit 2016 für das Konto bevollmächtigt. Später kommt eine weitere Angehörige hinzu.
Bereits mehr als 60 Jahre befindet sich das Konto der Dame bei der Deutschen Bank.
Und damit verlassen wir den Bereich der einfachen Dinge.
Die Vollmacht, die keine Vollmacht sein wollte
Nun müssen Rechnungen bezahlt werden, also wird für die Bevollmächtigten ein Online-Zugang benötigt.
Das erscheint vernünftig. Die Kontoinhaberin kann ihr Bett nicht verlassen. Rechnungen müssen trotzdem bezahlt werden. Ärzte, Pflege, Medikamente und sonstige Gläubiger pflegen eine gewisse altmodische Vorliebe dafür, Geld zu bekommen.
Also fragt man bei der Deutschen Bank nach.
Dort erfährt man Erstaunliches: Die schwerkranke Kontoinhaberin müsse dazu persönlich in einer Filiale erscheinen. Das ist eine interessante Forderung an eine Frau, die ihr Bett nicht mehr verlassen kann.
Vielleicht hat man sich das bei der Deutschen Bank ungefähr so vorgestellt:
„Guten Morgen.“
„Guten Morgen. Was können wir für Sie tun?“
„Ich kann nicht laufen.“
„Das ist bedauerlich. Dann kommen Sie doch einfach vorbei.“
Aber die Bank hat sogar eine Alternative parat: Eine notarielle Vollmacht müsse her!
Das ist immerhin lösbar. Also wird von einem Juristen eine Vollmacht aufgesetzt und ein Notar beauftragt, die schwerkranke Frau zu Hause aufzusuchen. Der Notar kommt, die Unterschrift wird beglaubigt, dafür entstehen Rechnungen.
Eine der bevollmächtigten Personen bringt das Original anschließend persönlich zur Kölner Hauptstelle der Deutschen Bank. Nun sollte man annehmen, die Angelegenheit sei erledigt. Die Bank wollte eine notarielle Vollmacht, die Bank bekommt eine notarielle Vollmacht. So funktionieren Geschäfte normalerweise.
Nur befinden wir uns nicht mehr im Bereich normaler Geschäfte, und das wäre auch dramaturgisch höchst enttäuschend.
Denn auch der andere Bevollmächtigte benötigt einen Zugang. Er lebt mehrere hundert Kilometer entfernt, ist selbst schon etwas älter, zu 100 Prozent schwerbehindert und benötigt außerhalb seiner Wohnung Unterstützung durch eine Begleitperson.
Das teilt er der Deutschen Bank schriftlich mit. Nicht irgendwann, nicht hinterher, sondern bereits bei seinem Antrag. Er schreibt außerdem, dass seine Vollmacht bei der Bank seit 2016 vorliegt. Er schickt eine Kopie seines Personalausweises und Fotos der zusätzlich beschafften notariellen Urkunde mit und weist darauf hin, dass deren Original durch die andere bevollmächtigte Person in Köln vorgelegt wird.
Man könnte sagen: Die Bank weiß nun ziemlich viel. Sie kennt die Kontoinhaberin, das Konto, die Bevollmächtigten, die seit Jahren bestehende Vollmacht und zusätzlich die notarielle Vollmacht. Sie besitzt Ausweiskopien der Bevollmächtigten. Und sie weiß, weshalb ein persönlicher Filialbesuch für zwei unserer Protagonisten eine erhebliche Belastung darstellt.
Was könnte da noch fehlen?
Nun, erraten: ein Online-Zugang!
– Und der fehlt auch weiter.
Willkommen in der digitalen Welt der Deutschen Bank: Bitte warten Sie auf den Briefträger.
Wenn man den Internetauftritt der Deutschen Bank aufruft und dort ein Konto eröffnen möchte, bietet die Bank sogar eine Identifizierung per PostIdent-Verfahren an.
Wer sich bei all dem dunkel an das Postbank-Debakel erinnert fühlt, liegt historisch jedenfalls nicht völlig daneben. Die Deutsche Bank stieg 2008 bei der Postbank ein, übernahm später die Mehrheit und verschmolz deren Geschäft schließlich mit dem eigenen Privatkundengeschäft. Auch die Informationstechnik wurde zusammengeführt. Das Ergebnis dieser digitalen Familienzusammenführung beschäftigte Jahre später sogar die Finanzaufsicht: Nach erheblichen Problemen bei der Migration von Postbank-Kundendaten und teilweise monatelangen Rückständen bei Kundenanliegen setzte die Bankenaufsicht BaFin 2023 sogar einen Sonderbeauftragten bei der Deutschen Bank ein. Dessen Mandat lief erst im Oktober 2025 aus, nachdem die Probleme nach Einschätzung der BaFin weitgehend abgearbeitet waren.
Man sollte mit familiären Ähnlichkeiten vorsichtig sein. Aber manche Züge vererben sich offenbar hartnäckig.
Unsere beiden bevollmächtigten Protagonisten mussten jedenfalls erst einmal warten. Es dauerte. Währenddessen laufen Rechnungen auf. Medizinische und pflegerische Kosten verschwinden bekanntlich nicht dadurch, dass eine Bank ihren internen Prozess noch nicht abgeschlossen hat.
Irgendwann erhalten die Bevollmächtigten tatsächlich Post von der Deutschen Bank. Darin befinden sich die notwendigen Daten für den ersten Zugang zum Online-Banking.
Ein kleiner Triumph.
Der Bevollmächtigte meldet sich an.
Aber er kommt immer noch nicht an das Konto!
Denn damit man beim Online-Banking der Deutschen Bank tatsächlich Bankgeschäfte online erledigen kann, braucht man BestSign. BestSign ist das Sicherheitsverfahren, mit dem sich die Kunden beim Online-Zugriff legitimieren und Überweisungen freigeben. Doch auch das muss zunächst beantragt und dann eingerichtet werden. Und dafür benötigt man wiederum einen weiteren Code, diesmal einen Aktivierungscode.
Wie bekommt man diesen Code im Zeitalter des Online-Bankings?
Richtig: Mit der Post.
Also wartet man wieder einige Tage auf einen Brief. Schon Kurt Tucholsky wußte: “Man gibt einen Brief auf. – So viel Resignation liegt schon im Postwesen.”
Der Satz gewinnt in diesem Zusammenhang eine geradezu institutionelle Tiefe. Denn ausgerechnet die digitale Verfügungsgewalt über ein Bankkonto hängt nun davon ab, ob ein Stück Papier seinen Weg durch ein Zustellsystem findet, dessen Laufzeiten inzwischen bisweilen weniger an Logistik als an eine unverbindliche Absichtserklärung erinnern. Die Deutsche Bank betreibt Online-Banking gewissermaßen mit analoger Rückversicherung: Digitalisierung ja, aber sicherheitshalber schicken wir erst einmal einen Brief.
Das ist überhaupt eine der schöneren Pointen der Deutschen Bank-Digitalisierung: Man errichtet eine elektronische Infrastruktur, damit der Kunde in Sekundenbruchteilen Geld von Berlin nach Barcelona transferieren kann, und der Zugang zu dieser Infrastruktur hängt anschließend davon ab, ob ein Brief irgendwo zwischen einem Sortierzentrum und einem Briefkasten seine Bestimmung findet.
Man könnte den Code natürlich auch auf einer Tontafel einritzen und durch einen berittenen Boten zustellen lassen. Das hätte zumindest historischen Charme und der Kunde wüsste ungefähr, wann er mit ihm rechnen kann.
Also wartet man wieder.
Irgendwann kommt der Brief tatsächlich. BestSign wird eingerichtet. Nun kann der Bevollmächtigte endlich über das Konto verfügen. Die andere Bevollmächtigte kann es (immer noch) nicht.
Man stelle sich Amundsen am Südpol vor. Hillary auf dem Everest. Armstrong auf dem Mond. Und irgendwo in Deutschland sitzt ein Mensch vor seinem Computer und kann endlich eine Rechnung vom Konto seiner Mutter bezahlen.
Es ist geschafft…Fast…
Denn BestSign besitzt noch eine interessante Eigenschaft. Einmal eingerichtet, kann sich der Kunde damit gegenüber der Deutschen Bank selbst legitimieren, sogar beim telefonischen Kundenservice. Die Bank schickt eine BestSign-Anfrage, der Kunde bestätigt sie auf seinem Gerät, und schon weiß die Bank: Der Mann am anderen Ende der Leitung ist tatsächlich der Mann, für den er sich ausgibt.
Das funktioniert erstaunlich modern.
Vorausgesetzt natürlich, man hängt nicht vorher in einer Warteschleife, deren Melodie man am Ende besser kennt als den eigenen Sachbearbeiter.
Bei manchen Gesprächen könnte man den Eindruck gewinnen, BestSign sei der kompetenteste Gesprächsteilnehmer. Denn die Maschine weiß wenigstens, wer man ist.
Diese Erkenntnis wird später noch wichtig.
Die Beschwerde als Sicherheitsrisiko
Denn der Bevollmächtigte hatte sich inzwischen beschwert.
Das ist verständlich. Es waren Kosten entstanden, Rechnungen konnten nicht rechtzeitig bearbeitet werden, und die Bank hatte eine notarielle Vollmacht verlangt, obwohl später die Auskunft erteilt wurde, diese sei gar nicht erforderlich gewesen, weil bereits eine Kontovollmacht bestand und das Konto ja auch von der Inhaberin bereits online geführt wurde.
Also eine Beschwerde.
Bei gewöhnlichen Unternehmen funktioniert eine Beschwerde ungefähr so: Ein Kunde beschreibt ein Problem, das Unternehmen prüft den Vorgang und versucht, den Fehler zu beseitigen. Bei der Deutschen Bank scheint man gelegentlich experimenteller zu arbeiten, denn sie entschied sich in diesem Fall für eine bemerkenswert originelle Variante:
Der gerade endlich funktionierende Online-Zugang funktionierte plötzlich nicht mehr.
Immerhin erfährt der Bevollmächtigte telefonisch, sein Zugang sei im Zusammenhang mit seiner Beschwerde gesperrt worden. Sollte diese telefonische Auskunft den internen Vorgang zutreffend wiedergeben, hat die Deutsche Bank eine nahezu vollkommene Form des Beschwerdemanagements entwickelt: Man beschwert sich darüber, dass man nicht an ein Konto kommt. Die Bank löst das Problem. Dann beschwert man sich darüber, wie lange es gedauert hat. Daraufhin kommt man wieder nicht an das Konto. Das besitzt eine gewisse mathematische Eleganz.
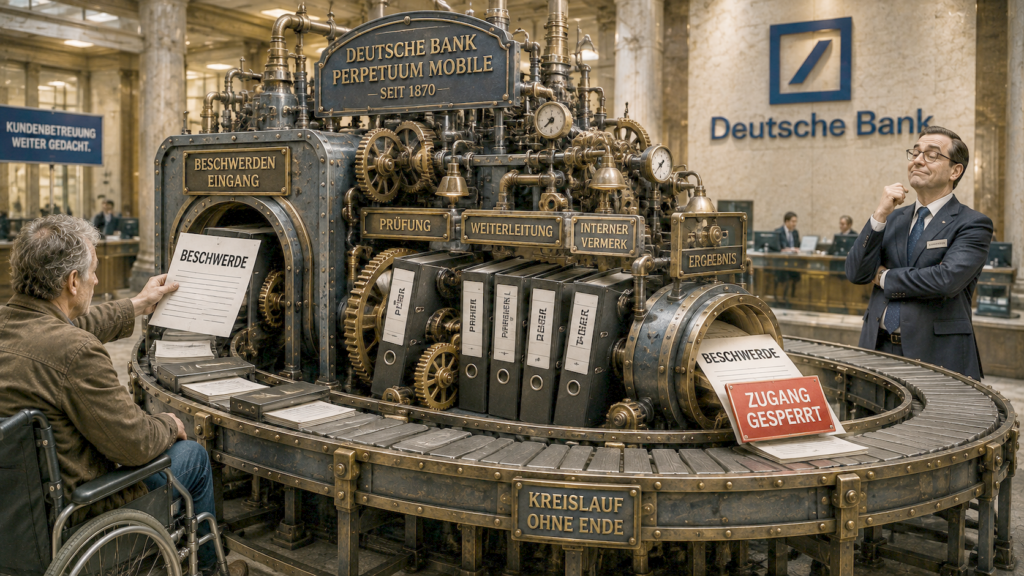
Die Deutsche Bank hat offenbar das Perpetuum mobile der Kundenbetreuung erfunden. Jede Beschwerde erzeugt den Zustand neu, über den man sich beschwert hat. Der Ausgangszustand ist wiederhergestellt. Ein geschlossenes System. Nachhaltiger kann Verwaltung kaum sein.
Beschwerdemanagement wird quasi zu einer “Reset-Taste”.
Bitte kommen Sie persönlich vorbei
Nun verlangt die Bank eine erneute persönliche Legitimation. Und spätestens hier erhält BestSign eine gewisse komische Nebenrolle. Denn wenige Tage zuvor konnte sich derselbe Mensch mit demselben von der Deutschen Bank eingerichteten BestSign-Verfahren gegenüber derselben Deutschen Bank legitimieren. Für den telefonischen Service reicht die digitale Identifikation. Für die Wiederherstellung des Online-Zugangs soll der digital identifizierte Mensch dagegen plötzlich körperlich in einer Bankfiliale erscheinen.
Der Kunde ist also gleichzeitig ausreichend legitimiert, um sich gegenüber der Deutschen Bank als er selbst auszuweisen, und nicht ausreichend legitimiert, damit die Deutsche Bank glaubt, dass er er selbst ist. Man könnte BestSign dann vielleicht besser in „Vertrauen Sie BestSign, aber sicher sind wir uns nicht“ umbenennen.
Aber zugegeben: Man muss nicht immer alles verstehen.
Der Bevollmächtigte erinnert daran, dass er zu 100 Prozent schwerbehindert ist und außerhalb seiner Wohnung eine Begleitperson benötigt. Keine Kleinigkeit. Keine Frage mangelnder Lust auf eine U-Bahn- oder Busfahrt. Aber Prozesse haben keine Bandscheiben, keine Gehbehinderung und brauchen auch keine Begleitperson.
Also wird eine Begleitung organisiert, ein Taxi bestellt und die nächstliegende Filiale der Deutschen Bank aufgesucht. Dort legitimiert sich der Kunde erneut und beantragt erneut den Online-Zugang, – den er ja eigentlich bereits gehabt hatte.
Digitalisierung made in Germany.
Man darf an dieser Stelle kurz über das Wort „Online“ nachdenken. Ursprünglich bestand der besondere Reiz dieser Erfindung darin, Bankgeschäfte erledigen zu können, ohne dafür eine Bankfiliale aufsuchen zu müssen.
Die Deutsche Bank hat dieses Konzept offenbar weiterentwickelt: Um online zur Bank gehen zu können, muss man zunächst offline – also persönlich – zur Bank gehen, damit die Bank prüfen kann, ob man online zur Bank gehen darf.
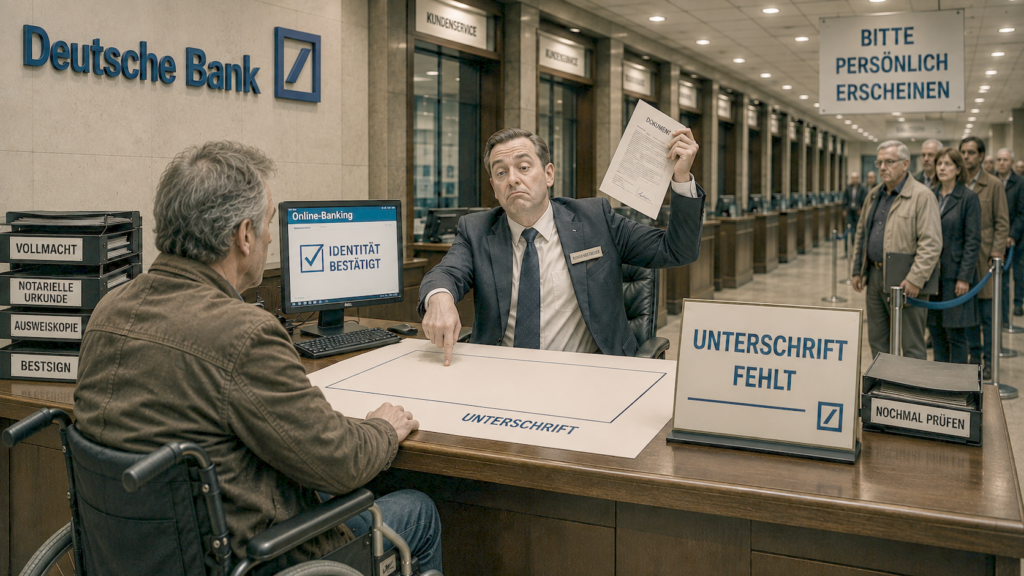
Die fehlende Unterschrift
Einen Tag später folgt die nächste Wendung. Ein Vorgesetzter eines der inzwischen beteiligten Bankmitarbeiter ruft an. Nun gibt es eine neue Erklärung: Bei der ursprünglichen Einrichtung des Online-Zugangs sei dem Mitarbeiter ein Fehler unterlaufen. Der Bevollmächtigte hätte persönlich vorsprechen und Vertragsbedingungen unterschreiben müssen.
– Aha!
Das Rätsel schien gelöst.
Eine Unterschrift fehlte.
Das erklärt natürlich alles.
– Oder beinahe.
Denn leider hatte die Geschichte inzwischen Details angesammelt, die diese Erklärung etwas unhandlich machen: Der Bevollmächtigte war auf ausdrückliche Veranlassung der Deutschen Bank ja gerade erst am Vortag persönlich in einer ihrer Filialen gewesen. Dort hatte er sich legitimiert und erneut einen Online-Zugang beantragt. Nur Vertragsbedingungen hatte ihm auch dort niemand zur Unterschrift vorgelegt. Niemand hatte ihn überhaupt darauf hingewiesen, dass irgendeine Unterschrift fehle.
Das ist jetzt der Moment, in dem eine gewöhnliche Bankgeschichte ins Theater des Absurden kippt. Samuel Beckett hätte das vermutlich als zu konstruiert gestrichen, oder er hätte daraus ein schmales Dialog-Stück gemacht:
„Hast du unterschrieben?“
„Nein.“
„Warum nicht?“
„Sie haben mir nichts gegeben.“
„Dann können wir deinen Zugang nicht freischalten.“
„Deshalb bin ich doch hier.“
„Dann unterschreib.“
„Was?“
„Das, was wir dir nicht gegeben haben.“
Vorhang.
Kein Applaus, denn das Publikum wartet noch auf seine PIN.
Selbst wenn die nachträgliche Erklärung der Deutschen Bank zutreffen sollte, bleibt eine verblüffend einfache Frage: Warum wurde der Kunde nicht kontaktiert?
Banken verfügen über Telefone. Sie verschicken Briefe. Das wissen wir inzwischen sogar ziemlich genau. Gerade beim Schreiben von Briefen verfügt die Deutsche Bank, wie wir feststellen konnten, über ausgeprägtes institutionelles Vertrauen. Manche Mitarbeiter vergleichbarer Großbanken beschäftigen sich inzwischen außerdem mit dieser neuartigen Erfindung namens E-Mail. Man hätte dem Bevollmächtigten mitteilen können, dass bei der Einrichtung seines Zugangs eine bestimmte Erklärung oder Unterschrift versäumt worden sei und ihn auffordern können, diese nachzureichen. Hätte er das verweigert, hätte die Bank anschließend immer noch entscheiden können, welche Konsequenzen daraus zu ziehen wären. Aber dazu hätte sie ihm zunächst mitteilen müssen, dass sie überhaupt eine Unterschrift verlangt.
Man könnte das als besonders konsequente Sicherheitsstrategie betrachten: Erst wird der Zugang beseitigt, dann sucht man nach dem Problem.
Der Tod wartet nicht auf die Fachabteilung
Während die Deutsche Bank ihre Prozesse sortiert, läuft außerhalb ihrer Systeme etwas ausgesprochen Analoges weiter: das Leben. Oder in diesem speziellen Fall das, was nach einem Tod organisiert werden muss. Denn die Kontoinhaberin ist bedauerlicherweise inzwischen verstorben.
Damit geht es nicht mehr nur um medizinische Rechnungen und laufende Pflegekosten. Eine Beerdigung muss organisiert und bezahlt werden. Eine Trauerfeier. Die Wohnung muss fristgerecht geräumt und übergeben werden. Rechnungen müssen beglichen, Verträge abgewickelt und Dienstleister bezahlt werden.
Und gerade der Tod hat einen entscheidenden Nachteil gegenüber dem internen Beschwerdemanagement einer Großbank: Er kennt keine Bearbeitungszeiten.
Bestattungsunternehmen akzeptieren vermutlich selten die Zahlungsart „Vorgang befindet sich in Bearbeitung“. Vermieter interessieren sich nur begrenzt dafür, ob BestSign gerade BestSign sein darf. Und eine Wohnungsübergabe lässt sich schwer mit dem Hinweis verschieben, dass irgendein Mitarbeiter in irgendeiner Fachabteilung gerade prüft, weshalb ein Zugang, der funktionierte, nicht hätte funktionieren dürfen.
Für die Bank ist der Vorgang möglicherweise nur ein Ticket mit einer Vorgangsnummer. Für die Angehörigen ist es ihr Leben und die Abwicklung eines Todesfalls.
Und genau an dieser Stelle verliert die Geschichte für einen Moment ihre Komik. Ein einzelner Fehler wäre verzeihlich. Auch bei der Deutschen Bank arbeiten Menschen. Menschen machen Fehler, sie geben falsche Auskünfte, übersehen Unterschriften, klicken auf falsche Felder.
Das Problem ist hier aber nicht der Fehler. Das wäre ärgerlich, aber kaum Stoff für eine Glosse. Bemerkenswert ist hier die Kette. Das Problem ist ein System, das offenbar besser darin ist, einen Fehler zu verwalten, als ihn zu beheben.
Franz Kafka hätte irgendwann vermutlich seinen guten Freund Max Brod angerufen und gefragt, ob man das nicht etwas glaubwürdiger gestalten könne.
Willkommen im Service, oder: Der Kunde als Störfall
Besonders eindrucksvoll lässt sich dieses System am telefonischen Kundenservice erleben. Wer häufiger mit großen Unternehmen telefoniert, kennt neben der Zunahme von KI als initiales Nadelöhr und dann jene eigentümliche Form der Verantwortungsdiffusion, bei der jeder Gesprächspartner sehr genau erklären kann, warum ausgerechnet er nichts tun kann.
Der erste Mitarbeiter weiß nichts. Der zweite sieht etwas im System. Der dritte sieht etwas anderes. Der vierte darf es nicht sagen. Der fünfte verbindet weiter. Der sechste erklärt, was der zweite vermutlich gemeint haben könnte und der Supervisor ist gerade nicht erreichbar. Dazwischen bestätigt immerhin BestSign zuverlässig, dass der Kunde tatsächlich der Kunde ist.
Irgendwann meldet sich ein Vorgesetzter und erklärt, dass ein siebter Mitarbeiter einen Fehler gemacht habe. Damit ist immerhin geklärt, dass jemand zuständig war. Nur leider gestern. Das ist keine Organisationsstruktur. Das ist eher ein Escape Room. Nur dass man Eintritt bezahlt, indem man dort sein Geld liegen hat.
Vielleicht liegt das Missverständnis aber auch beim Kunden. Wir haben jahrzehntelang geglaubt, Banken seien für Menschen da, die Geld besitzen, verwalten, überweisen oder abheben möchten.
Möglicherweise ist das falsch.
Der ideale Bankkunde besitzt zwar Geld, möchte aber möglichst selten darüber verfügen. Er stellt keine komplizierten Fragen, benötigt keine Vollmacht, wird nicht krank, seine Angehörigen sterben nicht und er beschwert sich nicht.
Vor allem beschwert er sich nicht.
Ein solcher Kunde wäre wunderbar. Man könnte sein Geld jahrzehntelang verwalten, ohne von ihm gestört zu werden.
Aber, liebe Deutsche Bank und sehr geehrter Claudio de Sanctis, leider gibt es hinter den von Ihnen verwalteten Kontonummern auch noch echte Menschen.
Am Ende kommt die Rechnung
Inzwischen hat der Betroffene der Deutschen Bank angekündigt, sämtliche nachweisbar durch die Verzögerungen verursachten Kosten und Schäden geltend zu machen. Dazu gehören: Aufsetzen der Vollmacht, der Notar, notwendige Fahrten und das Taxi für den von der Bank verlangten Filialbesuch. Hinzukommen können Mahnkosten und weitere finanzielle Nachteile, soweit sie tatsächlich durch die fehlende Verfügungsmöglichkeit verursacht wurden.
Das besitzt eine hübsche Ironie.
Die Bank, die verhindern wollte, dass ohne ausreichende Formalitäten über Geld verfügt wird, könnte am Ende selbst Geld zahlen müssen, weil sie die Verfügung über Geld verhindert hat.
Bankwirtschaft ist eben Kreislaufwirtschaft.
Der Bevollmächtigte hat der Deutschen Bank inzwischen 48 Stunden gegeben, den Zugang wiederherzustellen. Das ist angesichts der Vorgeschichte eine durchaus sportliche Frist.
– Vielleicht geschieht das.
– Vielleicht kommt noch ein Brief.
– Vielleicht enthält er eine neue Aktivierungsnummer.
– Vielleicht benötigt man für diese Aktivierungsnummer eine zweite Aktivierungsnummer.
– Vielleicht wird die zweite Aktivierungsnummer aus Sicherheitsgründen an die verstorbene Kontoinhaberin geschickt.
– Oder vielleicht muss sie von dieser persönlich abgeholt werden?
Irgendwie möchte man inzwischen nichts mehr ausschließen.
Dabei wäre die Lösung erschreckend banal. Ein zuständiger Mensch müsste sich den gesamten Vorgang ansehen und lesen.
Das könnte allerdings der schwierigste Teil sein.
Nicht einen Bildschirm. Nicht ein Ticket. Nicht den letzten Telefonvermerk. Den Vorgang.
Er oder sie müsste feststellen, ob tatsächlich eine Unterschrift fehlt. Falls ja, könnte er oder sie dem Kunden das betreffende Dokument schicken und um Unterschrift bitten. Falls nein, könnte er oder sie den Zugang wiederherstellen.
Das könnte zehn Minuten dauern. Vielleicht zwanzig. Das wäre unspektakulär. Genau deshalb wäre es guter Kundenservice.
Vermutlich wäre es auch billiger als die Arbeitszeit all jener Menschen, die sich inzwischen mit Beschwerden, Rückrufen, Sperren, Neuanträgen, Filialbesuchen und der Erklärung früherer Fehler beschäftigen.
Aber genau darin liegt die besondere Schönheit moderner Großorganisationen: Sie können einen einfachen Vorgang so lange optimieren, bis niemand mehr weiß, wie er ursprünglich funktioniert hat.
Das große deutsche Sicherheitsbedürfnis
Natürlich muss eine Bank sorgfältig arbeiten. Niemand möchte, dass ein Anrufer mit dem Satz „Ich bin übrigens der Bevollmächtigte“ Zugriff auf fremde Konten erhält. Vollmachten müssen geprüft, Identitäten festgestellt und Online-Zugänge geschützt werden. Gerade deshalb gibt es festgelegte Verfahren.
Nur ist Sorgfalt nicht dasselbe wie organisatorische Konfusion
Banken leben von Vertrauen. Das schreiben sie gern. In Geschäftsberichten, Anzeigen und Hochglanzbroschüren ist Vertrauen beinahe eine eigene Währung. Im wirklichen Leben zeigt es sich allerdings nicht auf Werbeplakaten. Es zeigt sich freitagnachmittags, wenn ein Konto gesperrt ist, am Montag eine Rechnung bezahlt werden muss und der Kunde jemanden braucht, der nicht nur zuständig ist, sondern auch etwas tun kann. Dazu braucht es keine Imagekampagne. Es braucht jemanden, der eine Akte vollständig liest, eine Entscheidung trifft und dafür Verantwortung übernimmt.
Die Deutsche Bank hatte in diesem Fall reichlich Gelegenheit dazu. Was sie offenbar noch braucht, ist eine Unterschrift. Welche genau, weiß vielleicht jemand. Nur dem Kunden hat man das bislang nicht vorgelegt.
So bleibt am Ende eine beruhigende Erkenntnis: Das Geld ist sicher. Sehr sicher sogar. So sicher, dass zeitweise nicht einmal der ordnungsgemäß Bevollmächtigte drankommt.
Deutsche Bank. Bei uns arbeitet Ihr Geld für Sie. Ihr Zugang arbeitet allerdings noch an sich selbst...
5 Kommentare zu „Deutsche Bank: Ihr Geld ist bei uns sicher. Besonders vor Ihnen selbst.“
-
Das Verhalten der Bank ist echt unter aller Kanone. Warum machen die es den Menschen so schwer?
-
Eine großartige Schilderung , von Herrn van Beveren, wie die schöne neue Welt und besonders die des Dienstleisters „Deutsche Bank“ funktioniert. Mit dem Geld des Bürgers/ Kunden arbeiten, damit Geld generieren wollen und jede Form der Menschlichkeit und den Dienst am Kunden vergessen .
Vielleicht hilft ja mal , trotz aller bürokratischen Hindernissen oder Vorschriften ….zuhören, nachdenken, helfen ! -
Die Deutsche Bank hat bereits 2025 mehrere Tausend Stellen abgebaut und angekündigt bis Ende 2026 weitere Filialen zu schliessen. Offenbar meint man da in den Chefetagen das liesse sich alles über das Internet und Telefon machen. Menschen, die für Menschen da sind, braucht man nicht mehr. Auch KI soll stärker ausgebaut werden. Die Callcenter sind vermutlich jetzt schon ausgelagert, denn auch ich bin da noch Kunde, kann die Telefonagenten jedoch kaum verstehen, so schlecht ist ihr Deutsch! Im Hintergrund hört man die anderen Call-Agents sprechen. So erfährt man nebenbei schon mal nette Details von anderen Kunden. Überlege ernsthaft zu einer anderen Bank zu wechseln, auch mit meinen Firmenkonten, denn diesen Null-Service brauch ich nicht und bekomme das Gleiche bei anderen Unternehmen günstiger und eiffizienter.
-
Guten Tag, verehrter Kollege van Beveren.
Ich bin Journalist und beschäftige mich überwiegend mit Verbraucherthemen.
Ihre Geschichte finde ich schockierend und spannend zugleich.
Können wir uns darüber vielleicht einmal austauschen?
Kontaktieren Sie mich doch bitte über meine E-Mail.
Mit kollegialen Grüßen
A.K.P.S. Ihr Stil ist wunderbar! 😉
-
Ach Gott ja, die Deutsche Bank!
In den 70ern begann dieses Institut massiv um Privatkunden zu werben. Unvergesslich deren Lockruf: „Wir finanzieren ihr Eigentum auch ohne Eigenkapital!“ Sogenannte
Vollfinanzierung zu niedrigen Zinsen. Toll! Viele starteten nun in ein Abenteuer, von dem sie nichts ahnen konnten, denn die seriösen Bankberater der Deutschen Bank übergingen den Passus „Fluktuativer Zins“ im Vertrag gern und kaum jemand hakte nach. Und gen Ende der 70iger knallten die Zinsen um 8 bis 10 % aufwärts………und mancher meiner Kollegen, oft Familienväter, brachen, auch finanziell, zusammen. „Zwangsversteigerung“. Eigentum verloren. – Die Herren Bankiers hatten „den Trick“ abgesegnet, die Damen und Herren Berater haben es umgesetzt. Der Verdienst blieb der Deutschen Bank.
Der Verlust dem vertrauensseligem Kunden.In den folgenden Jahrzehnten bewies dieses Institut immer wieder wie lukrativ Skrupellosigkeit sich rechnet: Edelkunden wie Mr. Epstein wurden ebenso umsorgt wie seinerzeit Herr Schneider, Embargo Verstöße, heftige Zinsmanipulationen, Geldwäschen in Russland, gipfelnd in immer noch schwelenden, dubiosen, uns alle verarschenden Cum-Ex-Geschäften. – Wer geglaubt, hat die Deutsche Bank würde immer von seriösen Bankern (wie einst die Herren Abs, Herrhausen, Christians) geführt, der sollte jetzt wohl erkennen,
wie falsch er lag. Damals schon misstrauisch, richtete ich mein Konto stattdessen bei
einer Stadtsparkasse ein…… und habe es nie bereut.Will sagen: was nun die beiden Herren Bevollmächtigten erleiden müssen zeigt auf, dass sich Arroganz, Inkompetenz und weitere miese Eigenschaften über alle Jahrzehnte in jenem Hause gehalten haben. Um es mit den unvergesslichen Worten des damaligen Großfürsten des Instituts Hilmar Kopper zu sagen: „Peanuts sind das, Peanuts!“
Ich wünsche den beiden Genervten ein nunmehr zügiges (Ha!) befreiendes Ergebnis.
J.G.


Schreibe einen Kommentar