Versichert. Aber nur auf dem Papier.
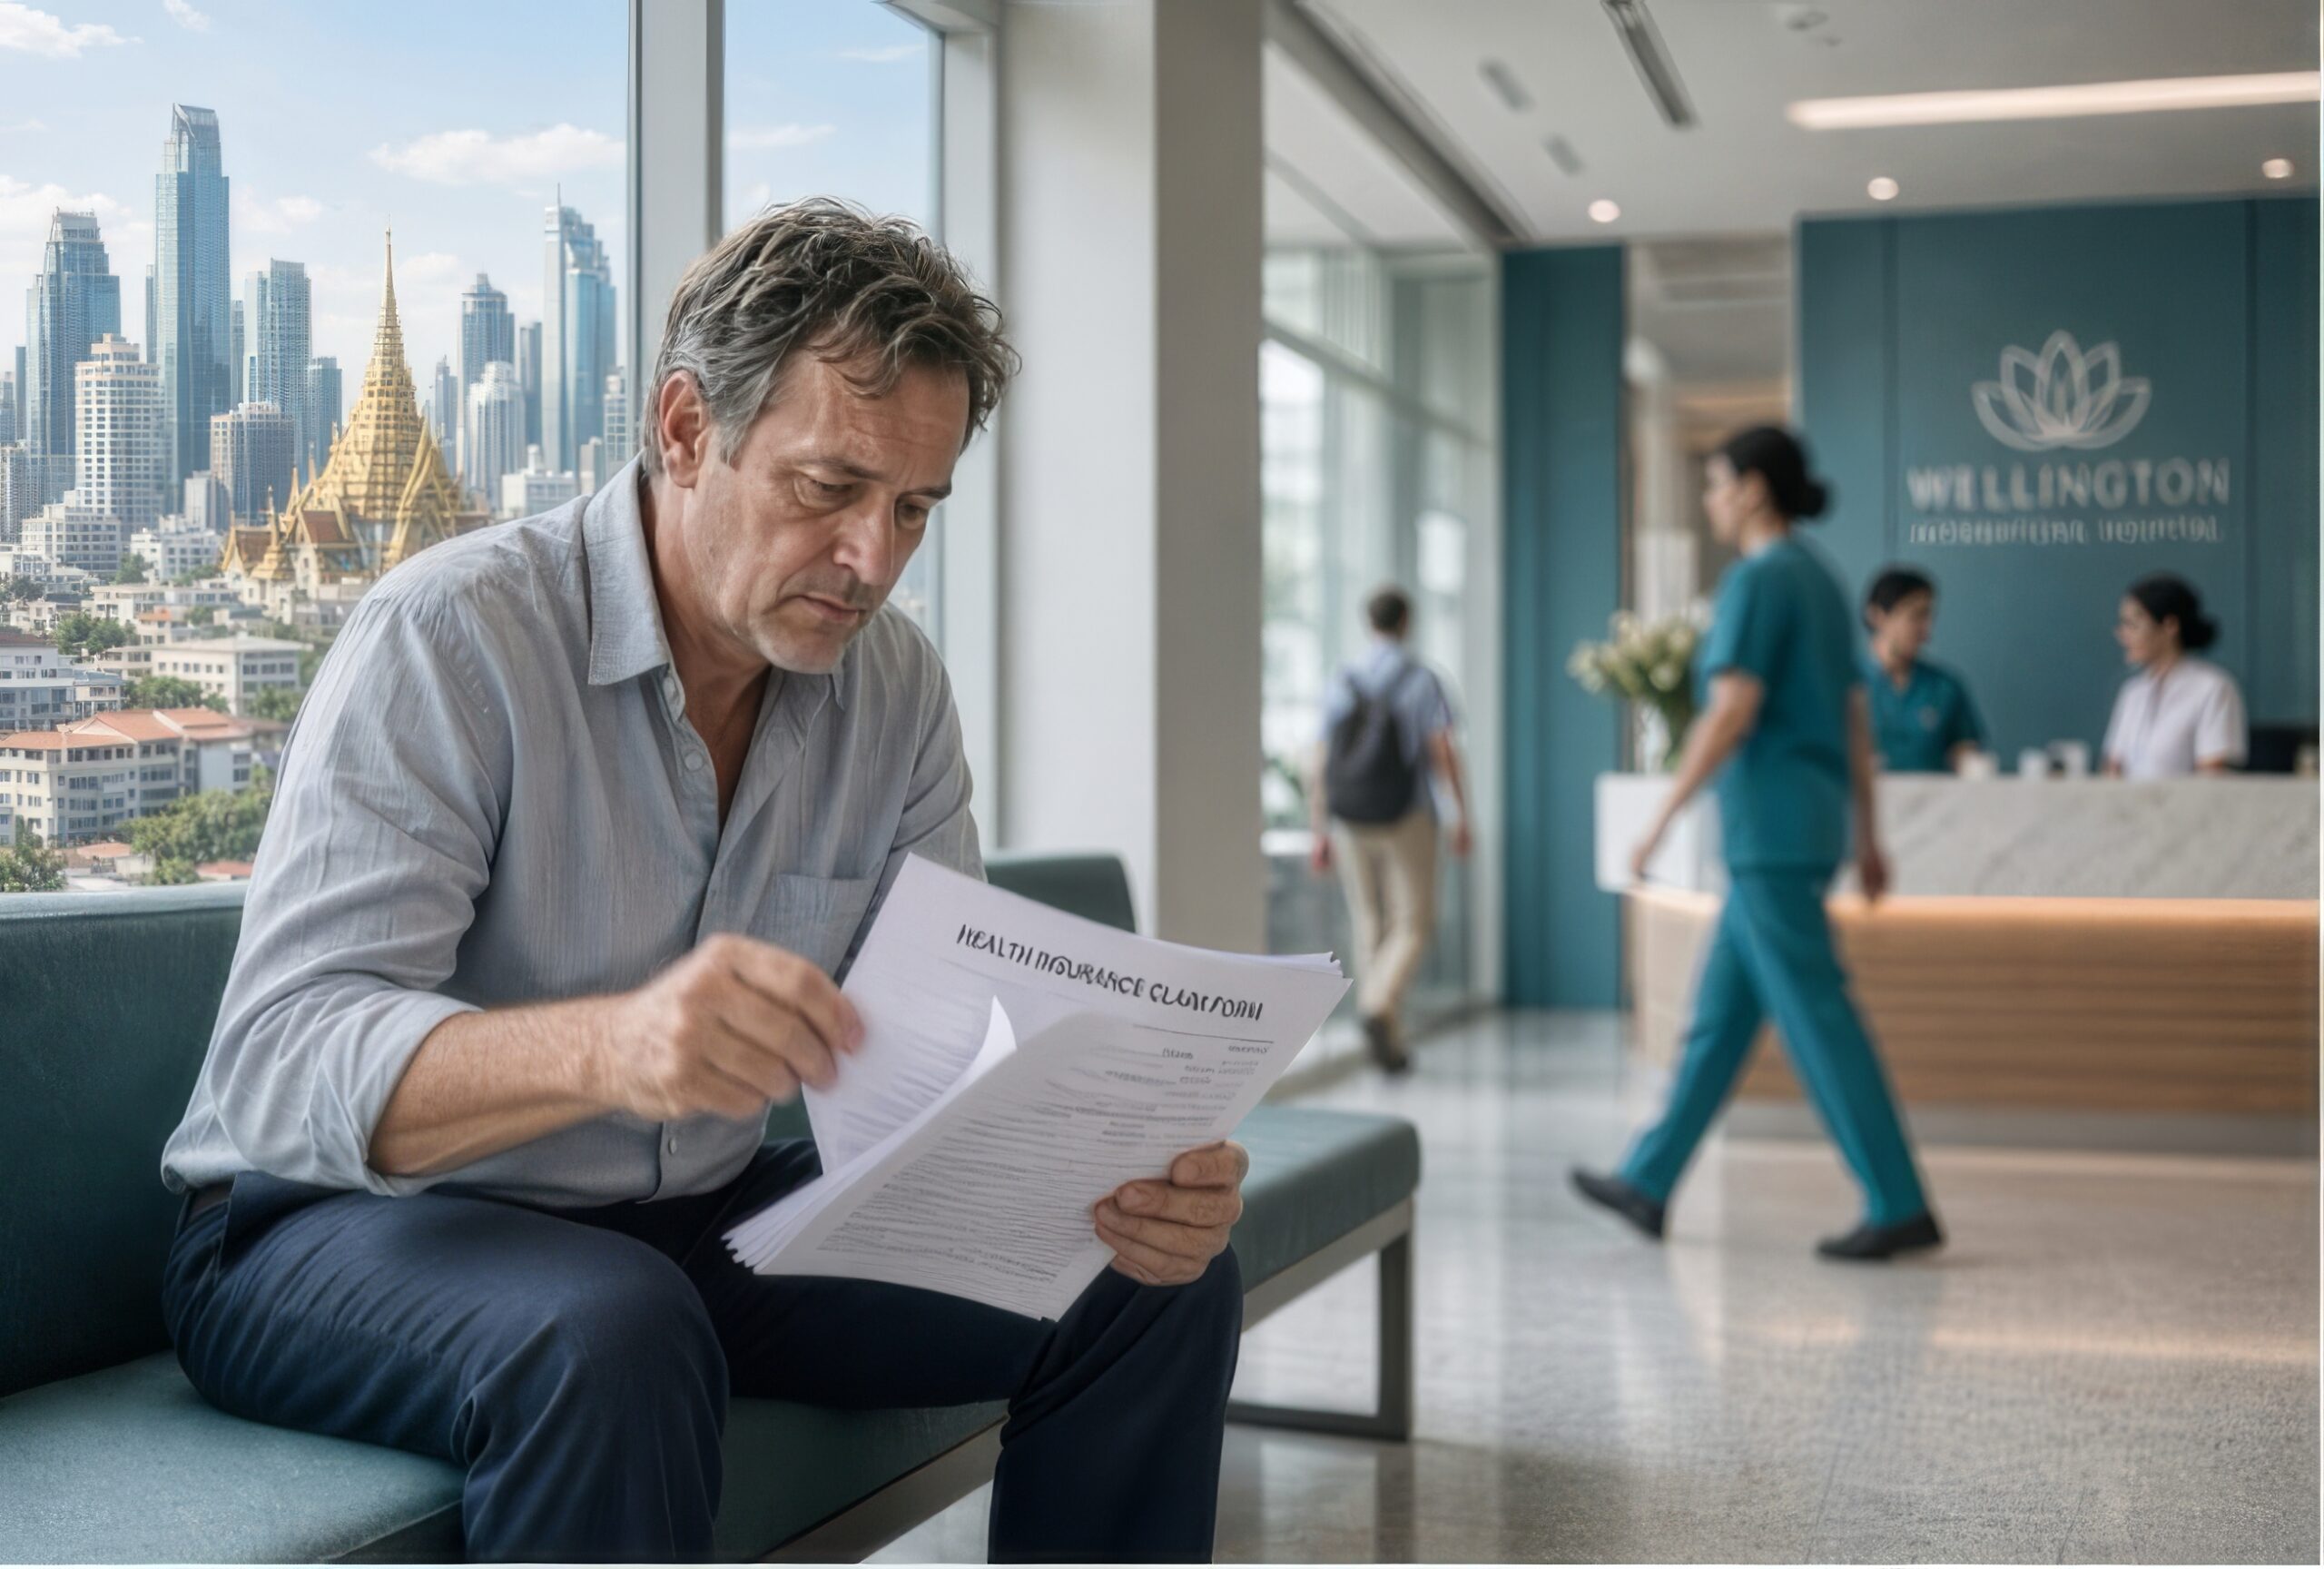
Ein Schweizer in Thailand, Darmkrebs und vier Wochen ohne Entscheidung. Dabei hat er genau das getan, was die Broschüren empfehlen. Er gibt sein Heimatland auf, zieht nach Thailand und schließt eine teure Expat-Krankenversicherung ab. Sie soll ihm im Ernstfall den Zugang zu einem der großen Privatkrankenhäuser in Bangkok sichern: hohe Jahreslimits, direkte Abrechnung, keine Bargeldvorlage an der Aufnahme. Die medizinischen Tests beim Abschluss stimmen, das Krankenhaus gehört zum Netzwerk. Dann die Diagnose: Darmkrebs.
Das Krankenhaus will als Nächstes ein Leber-MRT. Kein Luxus, sondern Staging. Die Operation ist für die folgende Woche geplant. Ohne Zustimmung der Versicherung geht es nicht weiter. Die Versicherung gibt keine Zusage. Sie prüfe die Krankengeschichte. Zwei Wochen vergehen, dann ein weiteres Formular: Vollmacht für alle medizinischen Unterlagen und Ärzte der letzten acht Jahre. Insgesamt vergehen vier Wochen Bangen. Er beginnt, Besitz zu verkaufen, falls er selbst zahlen muss. Der Stress steigt – eine zusätzliche Belastung, die bei einer Krebsdiagnose niemand braucht.
Dann endlich die Kostenzusage: 18 000 Schweizer Franken für Operation und Krankenhausaufenthalt. Nachfolgende Behandlungen sind nicht enthalten. Die Operation am Folgetag gelingt. 20 Zentimeter Darm entfernt, der Tumor weg. Zunächst die Nachricht: kein Krebs. Alle sind perplex und erleichtert. Drei Tage später liegt der Operations- und Laborbericht vor. Der Patient lässt ihn sich zweimal übersetzen. Dort steht: Stadium IIIB; ein Lymphknoten ist befallen.
Der Onkologe bestätigt: doch Krebs. Sechs Monate Chemotherapie, „vielleicht länger“. Die Freude ist weg. Die nächste Runde mit der Versicherung beginnt, bevor der erste Zyklus startet.
Die Lücke zwischen „Krebs ist versichert“ und „Sie dürfen behandelt werden“
Internationale Policen für Ausländer in Thailand werben mit drei Versprechen: hohe Jahreshöchstgrenzen, Zugang zu Häusern wie Bumrungrad, Samitivej, Bangkok Hospital oder MedPark und Direct Billing, damit bei der Aufnahme kein großes Bargeld nötig ist. Was im Kleingedruckten entscheidet, ist selten die Krankenhausliste. Es ist die Vorabgenehmigung.
Für stationäre Aufenthalte, Operationen, Krebstherapien und teure Bildgebung wie ein MRT verlangen viele Versicherer eine formelle Vorabgenehmigung. Erst dann rechnet das Krankenhaus weiter ab. Geprüft wird, ob die Behandlung medizinisch notwendig ist, zur Police passt und in welcher Höhe gezahlt wird. Wie lange das dauert, hängt vom Versicherer und vom Einzelfall ab. Tritt der Versicherungsfall kurz nach Vertragsbeginn ein, kann der Vorgang von der Leistungsprüfung zurück ins Underwriting und in eine Frühschadenprüfung gelangen. Dieser Weg ist langsamer. Er soll nicht den Patienten in den Operationssaal bringen, sondern klären, ob der Versicherer das Risiko überhaupt übernommen hat.
Eine Krebsdiagnose kurz nach Versicherungsbeginn kann eine solche vertiefte Prüfung auslösen. Die Gesellschaften prüfen routinemäßig auf Rückfall, chronische Erkrankung oder einen Zustand, der schon vor Vertragsbeginn bestand. Finden sie eine nicht angegebene Vorgeschichte, können sie ablehnen, einen Ausschluss setzen oder den Vertrag beenden. Ergibt die Prüfung keinen vertraglichen Ausschluss oder anderen Ablehnungsgrund, bleibt es bei der vereinbarten Deckung. Für den Patienten steckt das Problem im Wort „falls“. Eine Untersuchung ist noch keine Behandlung.
Warum das Leber-MRT keine Wahlleistung ist
Aus Sicht des Krankenhauses gehört der Antrag zur normalen Onkologie. Zum Staging eines kolorektalen Karzinoms gehört die Suche nach Fernmetastasen, insbesondere in der Leber. Standard ist eine kontrastverstärkte CT-Untersuchung von Brustkorb, Bauch und Becken. Ein Leber-MRT kann vor allem bei unklaren CT-Befunden oder bei vermuteten beziehungsweise bereits bekannten Lebermetastasen zusätzliche Herde sichtbar machen und die Operationsplanung verändern. Eine Metaanalyse bei Patienten, die nach CT bereits für eine lokale Behandlung von Lebermetastasen vorgesehen waren, fand nach zusätzlichem Leber-MRT in rund 24 Prozent eine Änderung des lokalen Behandlungsplans. Diese Zahl lässt sich nicht auf alle Patienten mit neu diagnostiziertem Darmkrebs übertragen.
Nicht jeder zusätzliche Tag ist kritisch. Manche Patienten mit Lebermetastasen können Wochen auf den Start einer Chemotherapie warten. Andere haben einen stenosierenden Tumor, Blutungen oder eine rasch fortschreitende Erkrankung. Der Punkt bleibt: Das Krankenhaus fordert das Staging, weil dessen Ergebnis die weitere Behandlungsplanung beeinflussen kann. Wird ein medizinisch begründetes MRT nicht freigegeben, fällt die versicherungsrechtliche Prüfung unmittelbar in eine Phase, in der die weitere Behandlung geplant wird. Zwei Wochen ohne Antwort nach einer Krebsdiagnose fühlen sich an wie im Stich gelassen. Ob und ab wann eine Verzögerung medizinisch relevant wird, hängt vom konkreten Tumorbefund ab.
Wozu die zweite Unterschrift dient
Die neue Vollmacht öffnet den Zugriff auf alle Unterlagen und alle Ärzte. Das ist keine Formalität. Internationale Krankenversicherungen werden beim Abschluss geprüft. Beim Full Medical Underwriting gibt der Antragsteller seine Vorgeschichte an; der Versicherer nimmt an, erhöht die Prämie, schließt Krankheiten aus oder lehnt ab. Beim Moratorium entfällt der lange Fragebogen; später schließt der Versicherer aus, wofür es im Rückblick – oft zwei bis fünf Jahre – Symptome, Rat, Medikamente oder Behandlungen gab. In beiden Fällen sucht die Gesellschaft bei einem frühen Schaden nach allem, was bekannt, vermutet oder verschwiegen wurde.
Vorerkrankungen definieren Versicherer oft weiter als Patienten. Es geht nicht nur um eine gestellte Diagnose. Auch Symptome, Untersuchungen, Überweisungen oder ein Arztgespräch vor Policestart können zählen – selbst wenn damals niemand „Krebs“ gesagt hat. Nichtoffenlegung gehört zu den häufigsten Gründen, warum teure Schäden abgelehnt werden. Das bedeutet nicht, dass dieser Mann etwas verschwiegen hat. Er hat die geforderten Tests gemacht. Viele kaufen nach dem Wegzug aus der Schweiz in gutem Glauben ein Privatprodukt. Die obligatorische Grundversicherung nach KVG nimmt jede Person auf und funktioniert anders. Wer sich in der Schweiz abmeldet und länger im Ausland lebt, verliert diesen Schutz in der Regel. Übrig bleibt eine Police, die Fragen, Ausschlüsse und Nachprüfungen erlaubt.
Die Vollmacht soll die Geschichte über Grenzen hinweg zusammentragen: Schweizer Hausärzte, Spezialisten, Laborwerte, alte Koloskopien, Untersuchungen wegen Eisenmangels, unerklärlichen Gewichtsverlusts, Notizen zu Blut im Stuhl, die damals harmlos wirkten. Auch wenn die Akten vollständig sind, bleibt die Verzögerung ein Nachteil. Sind sie es nicht, kann die teure Versicherung am Ende ablehnen.
Eine Unterschrift im Stil von „jeder Arzt, den ich je gesehen habe“ ist ein Freibrief. Versicherungen bevorzugen solche Freibriefe. Kranke Menschen unterschreiben oft schnell. Tumoren warten nicht. Sinnvoller ist, schriftlich nachzufragen: auf welcher Vertrags- und Rechtsklausel das Begehren beruht; welchen Umfang, welche Frist und welchen Zweck die Vollmacht hat; wer die Akten erhält und wie lange sie aufbewahrt werden; ob eine engere Freigabe genügt – bestimmte Ärzte, Jahre, Diagnosen; und bis wann MRT und Operation genehmigt oder förmlich abgelehnt werden.
Was in der Woche des Wartens zählt
Die nützlichen Schritte sind unspektakulär, hinterlassen aber eine Spur.
Das Krankenhaus sollte das MRT als dringendes Staging führen, nicht als Wahlleistung. Onkologe oder Darmchirurg halten kurz schriftlich fest: Diagnose, beantragtes MRT, warum der Leberstatus die Operation beeinflusst, welches Risiko die Verzögerung birgt. Versicherer reagieren auf die Sprache medizinischer Notwendigkeit besser als auf Patientenmails.
Die Versicherungsstelle des Krankenhauses reicht die Vorabgenehmigung noch einmal schriftlich ein, mit Kostenvoranschlag. Kopien bleiben beim Patienten. Bei hohen Summen gehen die Unterlagen per E-Mail, damit ein Nachweis existiert.
Vom Versicherer ist eine schriftliche Statusauskunft zu verlangen: genehmigt, abgelehnt oder noch offen, jeweils mit Grund und Datum. „Wir prüfen die Vorgeschichte“ ist keine Entscheidung.
Wer kann, zahlt das MRT selbst und reicht es danach ein. Unangenehmer Rat, manchmal der einzige Weg, das Staging nicht anzuhalten. Direct Billing ist ein Vorteil, kein Recht. Ist die Untersuchung medizinisch nötig und später gedeckt, geht der Streit um die Erstattung, nicht um den Scan.
Eine noch laufende Schweizer oder andere Deckung sollte nicht gekündigt werden, solange der Fall offen ist. Bei einer tatsächlichen Wohnsitzverlegung ins Ausland endet die obligatorische Krankenpflegeversicherung grundsätzlich mit dem Wegzug; für bestimmte Personengruppen gelten Ausnahmen. Läuft noch eine Police, prüfen Makler oder Anwälte sie sofort.
Der Makler, der „bestes Spital in Bangkok“ verkauft hat, hat jetzt eine Aufgabe: intern eskalieren, beim medizinischen Dienst nachfassen und verhindern, dass der Vorgang unbearbeitet liegen bleibt.
Kommt nur Verzögerung, ist eine formelle Ablehnung zu verlangen. Eine Ablehnung lässt sich anfechten. Ein Achselzucken nicht. Ungelöste Streitigkeiten können in Thailand auch beim Office of Insurance Commission (OIC) als Beschwerde eingereicht werden. Das ersetzt keine Behandlung, ist aber ein Druckmittel.
Unabhängiger Rat bleibt nötig. Ein zweiter Onkologe kann sagen, ob zwei weitere Wochen vertretbar sind. Ein Anwalt für Versicherungsverträge kann prüfen, ob das Aktenbegehren angemessen ist.
Die vier Tore, die andere Expats zu spät sehen
Die Umzugserzählung ist einfach: teures Schweizer System verlassen, in Thailand leben, gute Versicherung abschließen, im Notfall ein erstklassiges Privatspital nutzen. Die Wirklichkeit besteht aus Toren.
Erstes Tor: Underwriting. Medizinische Tests bei der Antragstellung sind kein Gütesiegel. Sie sind Beweismittel, die der Versicherer später verwenden kann – oder eine falsche Sicherheit, wenn das Formular die Frage nie gestellt hat, die jetzt zählt.
Zweites Tor: Wartefristen. Manche thailändischen und internationalen Produkte haben nach Vertragsbeginn zusätzliche Fristen für Tumoren und Krebs. Eine aktive Police zahlt nicht automatisch für eine Krankheit, nur weil sie erst jetzt entdeckt wird.
Drittes Tor: Vorabgenehmigung. Krebsversorgung gilt in der Versicherung selten als Notfall. Sie ist ein geplantes, teures Ereignis. Geplante Ereignisse warten auf einen Sachbearbeiter.
Viertes Tor: die Frühschadenprüfung. Man schließt ab, wird krank, und die Gesellschaft fragt, ob man vorher schon krank war. Aus ihrer Sicht nachvollziehbar. Aus Sicht des Patienten hart.
Das heißt nicht, dass teure Expat-Versicherungen Betrug sind. Viele Schäden werden bezahlt. Direct Billing wird von internationalen Versicherern für zahlreiche Privatkrankenhäuser in Bangkok angeboten. Das Produkt scheitert in der Lücke zwischen Werbung und dem ersten großen Schaden – besonders wenn dieser Schaden Krebs ist und die Police neu.
Wer umzieht, erledigt die unglamouröse Arbeit, bevor er sich abmeldet: Bedingungen zu Underwriting-Art, Krebs-Sublimit, Wartefristen und Vorabgenehmigung lesen, nicht die Krankenhausbroschüre. Kopien von Antrag, Gesundheitsfragebogen und allen verlangten Tests aufbewahren. Schriftlich fragen, wie eine Krebsdiagnose im dritten Monat behandelt wird. Direct Billing und übliche Vorabgenehmigungszeiten für Onkologie im Wunschkrankenhaus bestätigen lassen. Soweit der bisherige Schweizer Versicherungsschutz fortbestehen kann, sollte er nicht beendet werden, bevor die neue Police wirksam ist und ihre Bedingungen geklärt sind. Wer schon Darmsymptome, Blutarmut, Polypen oder eine unvollständige Koloskopie hatte, gibt das an. Unvollständige Angaben bei der Antragstellung können im Leistungsfall den Versicherungsschutz gefährden.
Nach der Operation beginnt die nächste Rechnung
Die Kostenzusage über 18 000 Franken betrifft nach den vorliegenden Fallangaben Operation und Krankenhausaufenthalt; nachfolgende Behandlungen sind davon nicht umfasst. Welche einzelnen Krankenhausleistungen innerhalb dieser Zusage abgedeckt sind, lässt sich ohne den Wortlaut der Kostenübernahme nicht sicher feststellen. Der Behandlungsplan ist direkt nach der Operation einzuholen, inklusive detaillierter Kostenschätzung, und bei der Expat-Versicherung einzureichen, bevor der erste Zyklus beginnt.
Im Kleingedruckten zählt jetzt: Reicht das jährliche Gesamtlimit? Gibt es bei Onkologie Sublimits oder Zuzahlungen? Reine stationäre Tarife decken ambulante Chemotherapie manchmal nicht voll. Internationale Tarife mit eigener Onkologieklausel regeln das anders – aber nur, wenn die Klausel wirklich in der Police steht und die Frühschadenprüfung abgeschlossen ist.
Er ist keine Fallnummer. Er ist ein Mann, der im neuen Land das Richtige tun wollte und nun nachweisen soll, dass er gesund genug war, die Police zu kaufen. Darmkrebs lässt sich oft gut behandeln, wenn Staging und Plan schnell stehen. Das Leber-MRT gibt es, weil Schätzen kein Plan ist. Die Versicherungsprüfung gibt es, weil Gesellschaften die Krankheit von gestern nicht mit der Prämie von heute bezahlen wollen. Beide Sätze können stimmen. Nur einer stand zwischen ihm und dem Scanner.