

Bestraft fürs Überleben
Wer länger lebt, soll länger arbeiten. Wer es danach ins Pflegeheim schafft, zahlt zunächst am meisten. Wer zu lange lebt, hat offenbar die Geschäftsbedingungen der Bundesrepublik Deutschland nicht richtig gelesen. Über zwei Reformen, die das Altwerden behandeln wie einen Verstoß gegen die Hausordnung.
Früher galt ein langes Leben als Glück. Heute könnte man den Eindruck gewinnen, es handele sich um eine Ordnungswidrigkeit, für die der Staat eine besonders raffinierte Form der Geldbuße entwickelt hat. Sie wird monatlich erhoben, steigt Jahr für Jahr und endet zuverlässig mit dem Tod. Wobei Letzterer inzwischen fast die einzige Möglichkeit ist, sich den steigenden Kosten dauerhaft zu entziehen.
Genau genommen existieren zwei amtliche Rechnungen über das Alter, und beide unterstellen dem Bürger, dass er zu lange lebt. Die erste soll nach dem Willen der Bundesregierung bis zum Jahresende Gesetz werden. Die zweite steht seit dem 1. Juli in jedem Heimvertrag. In der einen bezahlt man zusätzliche Lebenszeit mit Arbeitszeit. In der anderen bezahlt man jeden Monat im Pflegebett, am teuersten gleich zu Beginn, wenn noch niemand weiß, wie lange die Rechnung läuft. Was zwischen beiden übrig bleibt, nennt die Statistik Ruhestand. Der Versicherte erscheint darin als Kostenstelle mit Mindesthaltbarkeitsdatum. Wer das Datum überschreitet, wird zur Kasse gebeten.
Zwei Drittel für die Werkbank
Die Deutschen werden älter. Eine 65-jährige Frau darf nach der jüngsten Mitteilung des Statistischen Bundesamts statistisch mit weiteren 21,2 Lebensjahren rechnen, ein gleichaltriger Mann mit 18,2, so viel wie nie zuvor. Eigentlich eine erfreuliche Entwicklung. Dummerweise haben die Menschen dabei übersehen, dass sie dem Staat damit erhebliche Schwierigkeiten bereiten. Wer länger lebt, bezieht länger Rente, und das ist, betrachtet man die gegenwärtigen Reformpläne, eine ziemlich unerwünschte Nebenwirkung des medizinischen Fortschritts. Also wird gerechnet.
Die Alterssicherungskommission, die jeder nur Rentenkommission nennt, hat am 23. Juni im Kanzleramt 33 Empfehlungen übergeben. Den Vorsitz hatten Frank-Jürgen Weise, früher Chef der Bundesagentur für Arbeit, und die Sozialrechtlerin Constanze Janda. Über den Streit, den der Bericht auslöste, hat dieses Journal unter dem Titel „Das Gesamtkunstwerk“ berichtet. Empfehlung Nummer fünf ist von bestechender Schlichtheit. Nach 2031, wenn die Regelaltersgrenze bei 67 angekommen ist, soll sie der Lebenserwartung folgen, und zwar so, dass sich jeder Zugewinn „im Verhältnis 2:1 auf die Erwerbs- und die Rentenphase“ verteilt, wie es im Empfehlungstext der Kommission heißt. Von zwölf zusätzlichen Lebensmonaten gehen also acht an die Arbeitswelt und vier an den Ruhestand. Das klingt zunächst nach einem Kompromiss. Schließlich darf man ein Drittel des gewonnenen Lebens behalten. Vorausgesetzt, man erlebt es noch.
Regelaltersgrenze: Das Alter, ab dem eine Altersrente ohne Abschläge gezahlt wird. Nach geltendem Recht steigt sie bis 2031 schrittweise auf 67 Jahre. Wer 1964 oder später geboren ist, geht frühestens mit 67 ohne Abzüge in Rente.
Nach dem Faktenpapier des Bundesarbeitsministeriums zum Kommissionsbericht stiege die Grenze bei der heute erwarteten Entwicklung etwa alle zehn Jahre um ein halbes Jahr. Die 67,5 wäre Anfang der 2040er-Jahre erreicht, die 70 im Jahr 2092. Die 67 wäre damit nur noch eine Zwischenstation, vergleichbar mit dem Ausgang eines Bahnhofs, der jedes Mal ein Stück weiter nach hinten verlegt wird, sobald der Reisende sich ihm nähert. Die Rente mit 70 träfe Menschen, die heute in der Kita noch ihre Mittagsruhe halten. Gefragt hat sie niemand. Sie hätten auch noch nicht antworten können.
Für Menschen mit einem Bürojob mag das eine interessante mathematische Übung sein. Wer heute mit 17 auf dem Bau anfängt, dürfte nach dieser Rechnung erst mit Ende sechzig vom Gerüst steigen, falls seine Knie so lange mitspielen. Für solche Fälle empfiehlt die Kommission immerhin einen vereinfachten Zugang zur Rente, wenn eine individuelle Gesundheitsprüfung ergibt, dass der langjährige Beruf nicht mehr ausgeübt werden kann. Die Knie werden dann amtlich begutachtet.
Auch die sogenannte Rente mit 63 soll verschwinden. Dabei handelt es sich längst nicht mehr um eine allgemeine Möglichkeit, mit 63 abschlagsfrei in den Ruhestand zu gehen; für besonders langjährig Versicherte steigt die Grenze ohnehin schrittweise auf 65. Die Kommission empfiehlt, den abschlagsfreien Zugang ganz abzuschaffen. Mehrere Ministerpräsidenten stemmen sich dagegen, darunter Michael Kretschmer (CDU) aus Sachsen und Anke Rehlinger (SPD) aus dem Saarland. Aus dem Haus von Bundesarbeitsministerin Bärbel Bas (SPD) sind bislang nur Arbeitsentwürfe bekannt geworden. Einen Kabinettsbeschluss gibt es nicht.

Heidi Reichinnek, Fraktionsvorsitzende der Linken im Bundestag, hatte schon im Mai nach ersten Berichten über die Pläne kritisiert, die Kommission sei fast ausschließlich mit Menschen besetzt, die von ihren Empfehlungen nicht betroffen seien.
Man stelle sich eine Kommission zur Verbesserung der Arbeitsbedingungen in deutschen Schlachthöfen vor, besetzt ausschließlich mit Vegetariern, die noch nie einen Schlachthof betreten haben. Immerhin wäre dann gewährleistet, dass niemand durch bereits vorhandene persönliche Erfahrung bei der Entscheidungsfindung beeinträchtigt wird.
Damit niemand vorzeitig auf dumme Gedanken kommt, gibt es seit Januar die Aktivrente. Wer über die Regelaltersgrenze hinaus arbeitet, darf bis zu 2.000 Euro im Monat steuerfrei hinzuverdienen. Der Staat belohnt den Siebzigjährigen an der Werkbank. Für den Siebzigjährigen im Pflegebett hat er eine andere Form der Anerkennung vorgesehen. Sie kommt monatlich und heißt Eigenanteil.
Eine Rente, ein Drittel Heimplatz
Nehmen wir an, der deutsche Arbeitnehmer hat es geschafft. Er hat Jahrzehnte gearbeitet und Beiträge gezahlt und ist tatsächlich in Rente gegangen. Herzlichen Glückwunsch! Wer zuletzt regulär in Altersrente ging, bekam nach dem Rentenversicherungsbericht 2025 der Bundesregierung im Schnitt rund 1.100 Euro im Monat ausgezahlt, Frauen 981 Euro, Männer 1.330 Euro, wie der Pressedienst des Bundestags zusammenfasst.
Nun beginnt der zweite Teil des staatlichen Überlebensprogramms. Irgendwann funktioniert das Leben ohne fremde Hilfe nicht mehr. Das Gedächtnis verabschiedet sich gelegentlich ohne Ankündigung, die Treppe zur eigenen Wohnung wird zur alpinen Herausforderung. Dann kommt das Pflegeheim und mit ihm eine Erkenntnis, die viele erst haben, wenn es zu spät ist: Die Pflegeversicherung ist keine Vollversicherung. Bundesgesundheitsminister Carsten Linnemann (CDU) ließ das zuletzt in einer Pressemitteilung seines Hauses ausdrücklich festhalten: Das Pflegesystem sei „ein Teilleistungssystem“.

Was das bedeutet, zeigt die jüngste Auswertung des Verbands der Ersatzkassen (vdek). Zum Stichtag 1. Juli 2026 zahlten Pflegeheimbewohner im ersten Jahr bundesweit durchschnittlich 3.364 Euro im Monat aus eigener Tasche, 256 Euro mehr als zwölf Monate zuvor. Das sind gut 40.000 Euro im Jahr. Die vdek-Vorstandsvorsitzende Ulrike Elsner fasste die Lage in der Pressemitteilung ihres Verbands in vier Wörtern zusammen: „Die Pflegekosten steigen ungebremst“.
Eigenbeteiligung im Pflegeheim: Sie setzt sich aus mehreren Posten zusammen. Der einrichtungseinheitliche Eigenanteil (EEE) deckt den Teil der Pflege- und Ausbildungskosten, den die Pflegekasse nicht übernimmt. Er ist in einem Heim für alle Bewohner der Pflegegrade 2 bis 5 gleich hoch, unabhängig davon, wie viel Hilfe sie brauchen. Hinzu kommen Unterkunft und Verpflegung sowie die Investitionskosten, mit denen die Heime Bau und Instandhaltung ihrer Gebäude bezahlen.
Für Unterkunft und Verpflegung verlangen die Heime im Schnitt 1.068 Euro, für Investitionen 521 Euro. Elsner hat vorgerechnet, dass Bewohner im Durchschnitt auf einen Schlag 649 Euro weniger zahlen müssten, wenn die Bundesländer die Investitions- und Ausbildungskosten vollständig übernähmen. Zuständig wären sie. Die Länder kennen diese Rechnung seit Jahren und behandeln sie mit der Aufmerksamkeit, die man einem Grußwort schenkt.
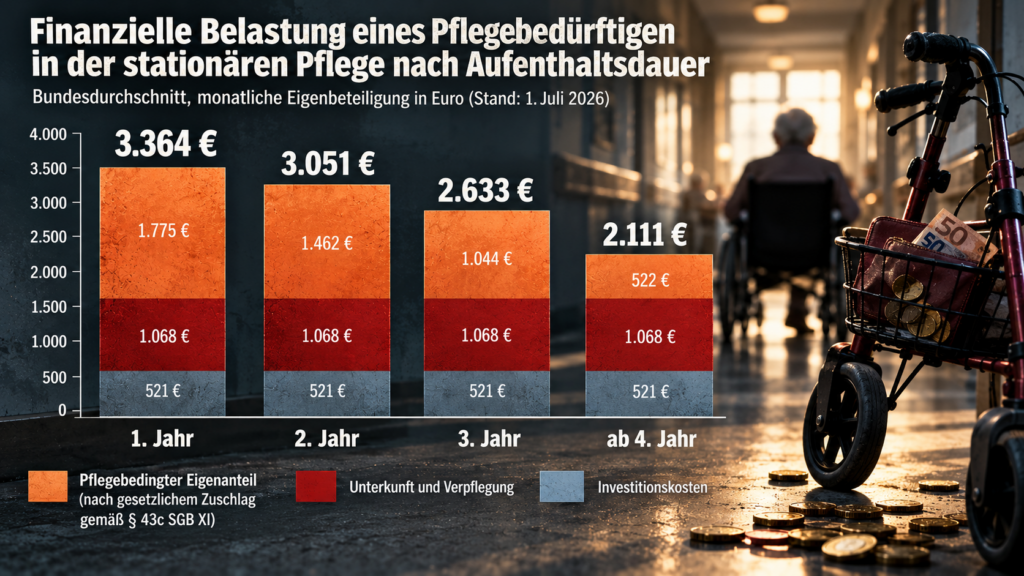
Eine vereinfachte Modellrechnung mit den Bundesdurchschnittswerten, gleichbleibenden Heimkosten und gleichbleibender Rente zeigt, was das für eine Durchschnittsrentnerin heißt. Bei 1.100 Euro Rente fehlen ihr im ersten Heimjahr rund 2.260 Euro im Monat, aufs Jahr gerechnet gut 27.000 Euro. Ab dem zweiten Jahr sinkt die Lücke auf knapp 2.000 Euro. Hat sie in einem sparsamen Leben 50.000 Euro zurückgelegt, ist sie nach gut anderthalb Jahren bei jenen 10.000 Euro angekommen, die ihr das Sozialamt als Schonvermögen lässt. Erst dann springt die Hilfe zur Pflege ein, und auch nur für das, was Rente und Pflegekasse nicht decken. Die Rente fließt weiter ans Heim. Der Bewohnerin bleibt ein Taschengeld, das amtlich Barbetrag heißt.
Hilfe zur Pflege: Eine Leistung der Sozialhilfe nach dem Zwölften Sozialgesetzbuch. Sie trägt, was Einkommen, einzusetzendes Vermögen und Pflegekasse nicht decken. Einer alleinstehenden Person bleibt dabei grundsätzlich ein Barbetrag beziehungsweise Geldvermögen von 10.000 Euro als Schonvermögen erhalten, Ehepaaren 20.000 Euro; weitere Vermögenswerte können unter bestimmten Voraussetzungen geschützt sein. Erwachsene Kinder werden zum Elternunterhalt nur herangezogen, wenn ihr eigenes Jahresgesamteinkommen 100.000 Euro übersteigt. Wie viel sie dann zahlen, hängt vom Einzelfall ab.
Der Gesetzgeber geht also davon aus, dass Pflegebedürftige zunächst ihr Vermögen einsetzen, soweit es nicht geschützt ist. Für diesen Vorgang hat sich ein wunderbar nüchterner Begriff eingebürgert: Entsparen. Was für ein Wort. Es klingt nach einer Freizeitbeschäftigung, die man zwischen Seniorengymnastik und Bingo erledigt. „Was machen Sie denn heute Nachmittag, Frau Müller?“ „Ach, ich entspare noch ein bisschen. Mein Mann hat vierzig Jahre für unser Häuschen gearbeitet, und ich möchte nicht, dass das Geld am Ende sinnlos auf dem Konto herumliegt.“
Der Bürger soll also sparen, damit er im Alter nicht dem Staat zur Last fällt. Wird er pflegebedürftig, soll er das Ersparte verbrauchen, damit er dem Staat möglichst lange nicht zur Last fällt. Ist nichts mehr da, wird aus einem einst wirtschaftlich selbstständigen Menschen ein Antragsteller. Was er mit den verbliebenen zehntausend Euro anfangen soll, sagt das Gesetz nicht. Man kann darin eine diskrete Fürsorge erkennen. Für den letzten Umzug, den ohne Rückfahrt, sollte ja auch noch etwas übrig sein.
Der Treuerabatt
Ganz übersehen hat der Gesetzgeber das Problem nicht. Wer lange genug im Heim bleibt, bekommt einen Rabatt. Seit 2022 zahlen die Pflegekassen einen Zuschlag auf den pflegebedingten Eigenanteil, der mit der Wohndauer wächst. Im ersten Jahr übernimmt die Kasse 15 Prozent davon, im zweiten 30, im dritten 50 und ab dem vierten 75 Prozent.
Leistungszuschlag: Geregelt in § 43c des Elften Sozialgesetzbuchs. Der Zuschlag gilt allein für den pflegebedingten Eigenanteil einschließlich der Ausbildungskosten; Unterkunft, Verpflegung und Investitionskosten bleiben unberührt. Jeder angefangene Monat im Heim zählt als voller Monat.
Nach Angaben der Deutschen Presse-Agentur liegt dieser Eigenanteil vor Abzug des Zuschlags inzwischen im Bundesschnitt bei 2.088 Euro im Monat; abzüglich der 15 Prozent ergibt das genau die 1.775 Euro, die der vdek für das erste Jahr ausweist. Im vierten Jahr trägt der Bewohner davon noch ein Viertel, gut 520 Euro. Rechnet man die übrigen Posten hinzu, kostet der Heimplatz dann nach dieser Modellrechnung rund 2.110 Euro statt 3.364. Das deutsche Pflegesystem kennt also Stammkunden und behandelt sie wie eine Fluggesellschaft ihre Vielflieger. Der Unterschied liegt in den Geschäftsbedingungen. Bei der Airline verfallen nach ein paar Jahren die Meilen. Im Pflegeheim verfällt bereits vorher der Kunde.
Wie viele Bewohner das vierte Jahr erleben, weist keine amtliche Statistik aus. Einen Anhaltspunkt liefert eine Erhebung des Deutschen Caritasverbands unter 282 eigenen Einrichtungen, über die das Ärzteblatt und der Evangelische Pressedienst Anfang 2024 berichteten. Die durchschnittliche Verweildauer lag demnach bei 25 Monaten, drei Monate weniger als 2019. Fast die Hälfte der Häuser meldete, dass mehr als 30 Prozent ihrer Bewohner bereits im ersten Jahr sterben. Als häufigsten Grund für den immer späteren Einzug nannten die Einrichtungen den Wunsch, möglichst lange daheim zu bleiben, gefolgt von der Sorge vor den Eigenanteilen.
Der volle Rabatt beginnt also zu einem Zeitpunkt, den viele Bewohner nicht mehr erleben. Wie viele genau, lässt sich aus einer Durchschnittszahl nicht ablesen. Für ein Werbeplakat reicht es trotzdem: „Bleiben Sie bei uns! Ab dem vierten Jahr wird es günstiger!“
Die Streckbank
Man sollte meinen, ein solches System lasse sich kaum noch sparsamer gestalten. Die damalige Bundesgesundheitsministerin Nina Warken (CDU) hat es versucht. Im April berichtete das Ärzteblatt über Pläne ihres Hauses, die Stufen zu strecken. Die 15 Prozent sollte es künftig 18 Monate lang geben, die 50 Prozent erst nach drei Jahren und den Höchstsatz von 75 Prozent erst nach mehr als 54 Monaten. Der Referentenentwurf für ein Pflegeneuordnungsgesetz übernahm das im Juni. Warken begründete den Sparkurs mit der Kassenlage; sie habe das System, so zitierte sie das Ärzteblatt, „in einem katastrophalen Zustand übernommen“.
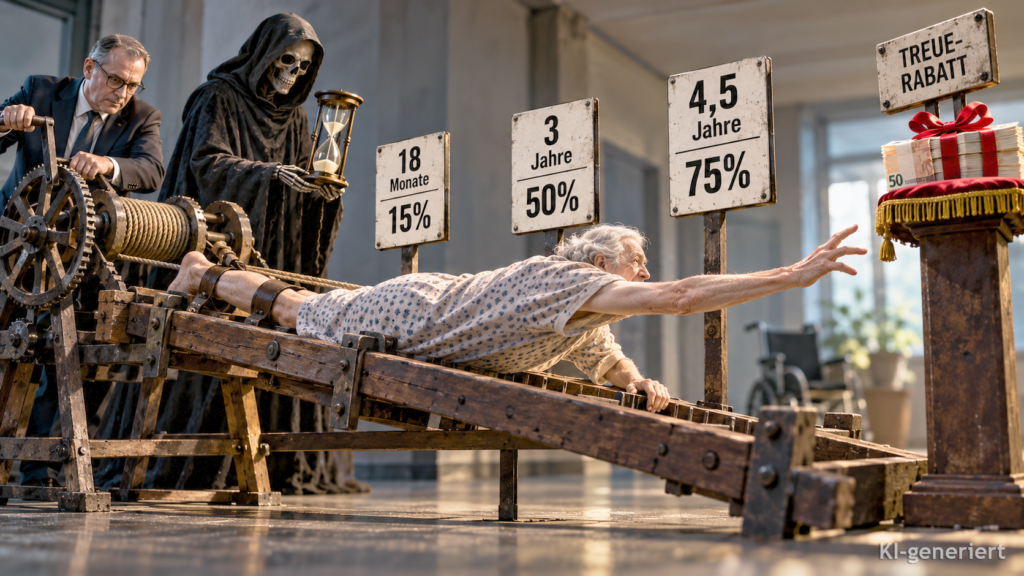
Viereinhalb Jahre bis zum vollen Zuschlag, bei einer durchschnittlichen Verweildauer von gut zwei Jahren: Das wäre eine Sozialleistung gewesen, deren Empfänger man hätte suchen müssen. Ehrlicher wäre es gewesen, den Zuschlag gleich dem Glückwunschschreiben des Bundespräsidenten zum hundertsten Geburtstag beizulegen.
Ende Juli wechselte Warken als Chefin ins Kanzleramt. Seit dem 29. Juli führt Linnemann, bis dahin Generalsekretär seiner Partei und ein Ökonom vom Wirtschaftsflügel, das Gesundheitsministerium. Die Umstände dieser Rochade hat dieses Journal unter dem Titel „Die Möbelpacker von Berlin“ gewürdigt.
Am 30. September brachte er den Entwurf durchs Kabinett. Die Streckung der Zuschläge steht nicht mehr darin, die bisherige Staffelung bleibt. Der SPD-Gesundheitspolitiker Christos Pantazis verbuchte das als Erfolg seiner Partei: „Das sind ganz konkrete Verbesserungen für Pflegebedürftige und ihre Familien.“ Als Verbesserung gilt in Berlin inzwischen das Ausbleiben einer Verschlechterung. Gestrichen wird dafür die für 2028 vorgesehene Anhebung der Pflegeleistungen. Was dasselbe Gesetz mit den Pflegegraden anstellt, beschreibt der Beitrag „Punktabzug“ in diesem Journal.
Den Deckel für die Eigenanteile, den die SPD gefordert hatte, gibt es nicht. Linnemann nannte ihn „hochgradig gefährlich“. Stattdessen soll eine Kommission, die im Oktober ihre Arbeit aufnimmt, bis Ende Januar Vorschläge vorlegen, um die Pflege nach Linnemanns Worten „fit für die 30er Jahre“ zu machen. Auf ihrer Liste steht auch die Frage, wie sich die Zuschüsse für Heimbewohner „sozialer ausgestalten“ lassen. Wer die Haushaltsprosa der vergangenen Monate verfolgt hat, liest das Wort mit Unbehagen. „Sozialer“ hieß dort selten mehr Geld für alle. Häufiger hieß es weniger Geld für manche.
Doppelt gezählt
Legt man beide Reformen übereinander, ergibt sich eine merkwürdige Symmetrie. In der Rentenversicherung gilt das lange Leben als Risiko, das der Versicherte durch längeres Arbeiten selbst abtragen soll. In der Pflegeversicherung hängt die Entlastung an der Wohndauer im Heim, also an einem Durchhalten, das viele nicht mehr schaffen. Zwei verschiedene Uhren, ein gemeinsames Prinzip: Erleichterung gibt es erst, wenn man lange genug ausgeharrt hat.
Ernst ist die Kassenlage allemal. Ohne Gegenmaßnahmen fehlten der sozialen Pflegeversicherung 2027 nach Angaben der Bundesregierung rund 7,6 Milliarden Euro. Kinderlose sollen deshalb ab dem 1. Januar 2027 einen um 0,3 Punkte höheren Zuschlag zahlen, insgesamt 4,5 Prozent Beitrag. Sachsens Ministerpräsident Kretschmer hatte schon im Sommer gedroht, im Bundesrat weder der Renten- noch der Pflegereform zuzustimmen, wenn sich nichts ändere. Dem Redaktionsnetzwerk Deutschland nannte er dafür zwei Zahlen: In Sachsen lägen die Durchschnittsrenten bei 1.300 bis 1.500 Euro, der Eigenanteil für einen Pflegeplatz bei mehr als 3.000 Euro.
Besonders hübsch wird die Sache, wenn man sich vorstellt, wie die zuständigen Verwaltungen nacheinander auftreten. Die Rentenversicherung teilt einem 67-Jährigen mit, dass er wegen der gestiegenen Lebenserwartung noch nicht abschlagsfrei in Rente gehen kann. Die Pflegekasse erklärt demselben Menschen einige Jahre später, welchen Teil der Heimkosten er selbst trägt. Das Sozialamt erläutert ihm schließlich, welches Vermögen er vorher noch einzusetzen hat. Alles rechtmäßig, alles mit Aktenzeichen. Ein Deutschland-Triathlon, allerdings ohne Siegerehrung. Wir haben für jede Lebensphase eine Behörde, die erklären kann, warum gerade jetzt leider kein Geld vorhanden ist.
Die Pflegekommission soll Ende Januar liefern, das Rentengesetz nach dem Willen des Kanzlers bis Silvester stehen. Beide Gremien arbeiten an derselben Gleichung, und keines wird sie offen hinschreiben: Je länger ein Mensch lebt, desto teurer wird er. Die Politik hat aus diesem Satz zwei Gesetze gemacht. Immerhin bleibt ein kleiner Trost. Für Verstorbene steigt das Renteneintrittsalter nicht mehr, und den Treuerabatt müssen sie auch nicht zurückzahlen. Wer trotzdem weiterlebt, handelt auf eigenes finanzielles Risiko. Eine entsprechende Warnung auf der Geburtsurkunde ist bislang nicht vorgesehen.
Ein Kommentar zu „Bestraft fürs Überleben“
-
Ein schwieriges Thema. Aber hier wird es gut erklärt. Es bleibt eine bittere Feststellung: ehrlich zugegeben hofft unser Staat auf das „sozialverträgliche Frühableben“ seiner gesetzlich Versicherten, dessen tatsächlichen Eintritt er dann mit klammheimlicher Freude zur buchhalterischen Kenntnis nimmt. Diese Sozialpolitik kennt (leider!) nur einen Gewinner: die AfD.

Schreibe einen Kommentar